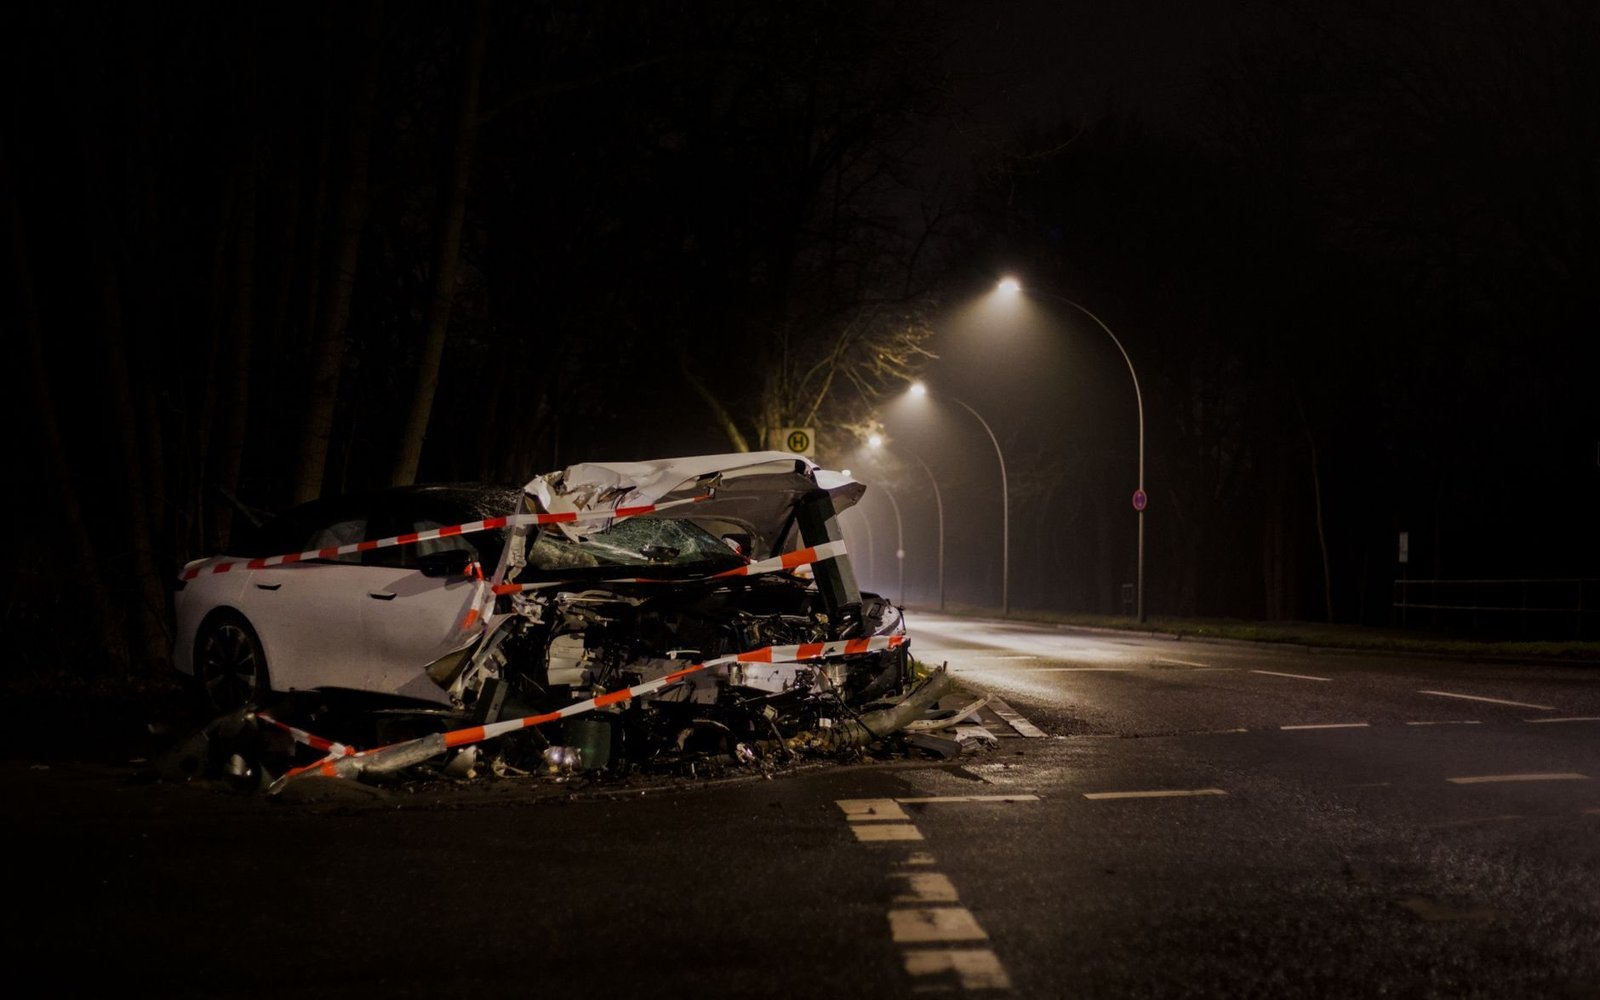
Ein Auffahrunfall auf der Autobahn, ein Zusammenstoß an einer Kreuzung oder ein Parkschaden im Supermarktparkhaus: Wer unverschuldet in einen Verkehrsunfall verwickelt wird, steht oft vor einem Berg aus Fragen. Was steht mir zu? Muss ich das über meine eigene Versicherung abwickeln? Und wer zahlt das Gutachten? Die gute Nachricht: Das deutsche Schadensersatzrecht stellt Geschädigte vergleichsweise stark. Doch wer seine Rechte nicht kennt, gibt bares Geld aus der Hand.
Grundlage: Der Anspruch gegen die gegnerische Haftpflicht
Bei einem eindeutig verschuldeten Unfall richtet sich der Schadensersatzanspruch des Geschädigten direkt gegen die Kfz-Haftpflichtversicherung des Unfallverursachers. Das ist in Paragraph 115 des Versicherungsvertragsgesetzes (VVG) geregelt und erlaubt den sogenannten Direktanspruch. Man muss also nicht erst den Schädiger persönlich verklagen, sondern wendet sich unmittelbar an dessen Versicherung.
Wichtig: Der Geschädigte ist dabei nicht verpflichtet, das günstigste Angebot für eine Reparatur anzunehmen oder auf Kulanzlösungen einzugehen. Der Bundesgerichtshof hat mehrfach bestätigt, dass Geschädigte Anspruch auf vollständige Naturalrestitution haben, also auf Wiederherstellung des Zustands vor dem Unfall. Was das konkret bedeutet, zeigen die einzelnen Schadenspositionen.
Diese Schadenspositionen stehen Geschädigten zu
Der Schadensersatz nach einem Verkehrsunfall ist breiter gefächert, als viele vermuten. Folgende Positionen sind nach geltender Rechtsprechung grundsätzlich erstattungsfähig:
- Reparaturkosten in einer Fachwerkstatt, auch Markenwerkstatt, nach Gutachten oder Kostenvoranschlag
- Mietwagen oder Nutzungsausfallentschädigung für die Dauer der Reparatur oder der unfallbedingten Nichtnutzbarkeit des Fahrzeugs
- Wertminderung des Fahrzeugs, sofern der Schaden erheblich und das Fahrzeug nicht älter als fünf bis sieben Jahre ist
- Sachverständigenkosten bei einem Schaden ab etwa 750 Euro (Bagatellgrenze)
- Abschleppkosten und Kosten für die Sicherstellung des Fahrzeugs
- Schmerzensgeld bei Personenschäden, dessen Höhe von Verletzungsart und Heilungsdauer abhängt
- Verdienstausfall, sofern der Geschädigte nachweislich arbeitsunfähig war
- Unkostenpauschale von pauschal 20 bis 30 Euro, die Gerichte ohne Nachweis zusprechen
Viele Geschädigte verzichten auf den Nutzungsausfall, weil sie glauben, dieser sei schwer durchzusetzen. Dabei ist die Rechtslage klar: Wer ein reparaturbedürftiges Fahrzeug nicht nutzen kann, hat Anspruch auf Entschädigung, selbst wenn er keinen Mietwagen nimmt. Die Tagessätze richten sich nach der Fahrzeugklasse und liegen laut aktuellen Tabellen zwischen 23 Euro für Kleinwagen und über 175 Euro für Oberklassefahrzeuge pro Tag.
Warum ein unabhängiges Gutachten entscheidend ist
Die gegnerische Versicherung schickt gerne eigene Prüfer, sogenannte Schadenregulierer, zum Fahrzeug. Deren Aufgabe ist es, den Schaden aus Sicht der Versicherung zu bewerten. Das muss nicht zwingend zum Nachteil des Geschädigten sein, aber Interessenkonflikte sind strukturell angelegt. Wer auf ein unabhängiges Gutachten nach Verkehrsunfall setzt, hat eine belastbare Grundlage für alle weiteren Verhandlungen mit der Versicherung.
Der Sachverständige dokumentiert nicht nur den sichtbaren Schaden, sondern prüft auch Vorschäden, stellt den Wiederbeschaffungswert fest und berechnet die merkantile Wertminderung. Diese Positionen fehlen in versicherungsinternen Prüfberichten häufig oder werden zu niedrig angesetzt. Die Kosten des Gutachtens trägt bei eindeutiger Haftungslage die gegnerische Haftpflichtversicherung vollständig.
Fiktive Abrechnung: Reparatur muss nicht sofort erfolgen
Ein verbreiteter Irrtum: Wer sein Fahrzeug nicht sofort reparieren lassen möchte, verliert keine Ansprüche. Die sogenannte fiktive Abrechnung erlaubt es, den Schaden auf Gutachtenbasis abzurechnen, ohne dass die Reparatur tatsächlich stattgefunden hat. Man erhält dann den Nettoreparaturbetrag ausgezahlt. Die Mehrwertsteuer wird erst fällig, wenn die Rechnung der Werkstatt vorliegt.
Diese Methode ist besonders sinnvoll, wenn das Fahrzeug als wirtschaftlicher Totalschaden eingestuft wird. In diesem Fall vergleicht der Gutachter Wiederbeschaffungswert und Restwert. Liegt der Schaden über 130 Prozent des Wiederbeschaffungswerts, kann die Versicherung auf Totalschadenbasis abrechnen. Liegt er darunter, bleibt dem Geschädigten die Wahl, auf Reparaturbasis oder Totalschadenbasis abzurechnen.
Restwertangebote der Versicherung kritisch prüfen
Versicherungen legen dem Totalschadengutachten oft Restwertangebote aus Onlinebörsen bei, die den Restwert des Fahrzeugs deutlich höher ansetzen als lokale Händler zahlen würden. Der BGH hat zwar grundsätzlich akzeptiert, dass überregionale Restwertangebote berücksichtigt werden dürfen, jedoch nur wenn dem Geschädigten ausreichend Zeit zur Prüfung bleibt. Wer sein Fahrzeug vorschnell an einen lokalen Händler verkauft, riskiert, auf einem Teil des Schadens sitzen zu bleiben. Im Zweifel gilt: Fahrzeug erst verkaufen, nachdem die Schadensregulierung abgeschlossen ist.
Fristen und typische Fehler nach dem Unfall
Die Verjährungsfrist für Schadensersatzansprüche beträgt drei Jahre, beginnend mit dem Schluss des Jahres, in dem der Unfall stattgefunden hat und der Geschädigte von Schaden und Schädiger Kenntnis erlangt hat. Das klingt lang, in der Praxis entstehen aber früher Probleme: Wer zu schnell einer Einigung zustimmt, gibt Ansprüche auf, die sich später zeigen, etwa bleibende gesundheitliche Schäden oder eine höhere Wertminderung als zunächst angenommen.
Häufige Fehler direkt nach dem Unfall:
- Keine oder unvollständige Dokumentation der Unfallstelle mit Fotos
- Kein europäischer Unfallbericht ausgefüllt
- Abwicklung über die eigene Kaskoversicherung, obwohl der Gegner eindeutig haftet (Folge: mögliche Rückstufung)
- Vorschnelle Zustimmung zu einem Vergleichsangebot der gegnerischen Versicherung
- Fahrzeug repariert, bevor ein Gutachter den Schaden dokumentiert hat
Was sich 2026 ändert und worauf Geschädigte achten sollten
Die grundlegenden Regeln des Schadensersatzrechts gelten seit Jahren stabil, aber die Rechtsprechung entwickelt sich weiter. Aktuell diskutieren Gerichte verstärkt die Frage, ob Reparaturkosten nach günstigeren Stundenverrechnungssätzen von freien Werkstätten angesetzt werden dürfen, auch wenn der Geschädigte eine Markenwerkstatt bevorzugt. Der BGH hat bisher die Markenwerkstatt bei neueren Fahrzeugen bis zu einem Alter von drei Jahren klar geschützt. Bei älteren Fahrzeugen ist die Lage differenzierter.
Für 2026 zeichnet sich außerdem ab, dass Versicherungen vermehrt auf digitale Schadenbewertungstools setzen, die Fotos algorithmisch auswerten. Wer ausschließlich auf diese Systeme vertraut, läuft Gefahr, dass verdeckte Schäden, zum Beispiel an Trägern oder Rahmenteilen, unentdeckt bleiben. Ein unabhängiger Sachverständiger bleibt damit weiterhin die sicherste Grundlage für eine vollständige Schadensregulierung.
Wer nach einem Unfall schnell handelt, Beweise sichert und auf unabhängige Expertise setzt, steht deutlich besser da als jemand, der darauf vertraut, dass die Versicherung des Verursachers schon alles Richtige tun wird. Schadensersatz ist kein Entgegenkommen der Versicherung, sondern ein Rechtsanspruch.